
Actualidad
Banco Atlas celebra aniversario posicionándose como el número 1 en créditos AFD

En su aniversario 32, Banco Atlas celebra ser el banco número 1 en desembolsos de préstamos con fondos de AFD para la vivienda, es decir, el banco que más personas eligen para cumplir el sueño de la casa propia.
Construir o comprar una casa son inversiones que marcan hitos en la vida de las personas. Implican compromisos a largo plazo y precisan de entidades capaces de respaldar los mismos a lo largo del tiempo.
De acuerdo al último informe de gestión de créditos de la Agencia Financiera de Desarrollo (AFD), del total de los préstamos para la vivienda a través de la AFD que otorgó Atlas, el 55% de los préstamos corresponde a Mi primera vivienda y el 45% al producto Mi casa, siendo el 84% destinado a la tipología “casa”, dos productos diseñados para brindar más oportunidades a segmentos masivos del mercado.

Este posicionamiento refleja la confianza que ha logrado construir en el mercado hace ya 32 años, quienes encuentran en el banco un aliado capaz de respaldar sus decisiones con solvencia y una trayectoria de crecimiento sostenido.
“Para Banco Atlas, esta posición que hoy lo destaca en el mercado, es el reflejo del compromiso que tenemos con el país. Sabemos que la confianza se construye con un trabajo minucioso, constante y coherente, como lo hemos venido haciendo en todo este tiempo”, dijo Juan Carlos Martin, director de Banco Atlas.
El banco y la AFD llevan más de 13 años trabajando en conjunto, generando oportunidades inmobiliarias bajo condiciones sumamente convenientes y brindando el asesoramiento especializado en las 27 sucursales distribuidas en todo el país.
Negocios inmobiliarios
Es importante destacar que, al ser un banco con amplia experiencia en este tipo de productos, cuenta con un equipo capaz de acompañar a sus clientes en todo el proceso, de manera a agilizar tiempos, a estructurar las operaciones, asesorarlos en el reordenamiento de deudas y generar un plan de pagos conveniente, ajustado a su realidad, para que sea sostenible en el tiempo y sobre todo, una buena experiencia.
Por otro lado, y como segunda fase luego de una inversión inmobiliaria, este equipo también provee una orientación en las siguientes inversiones que derivan de la compra o construcción de una vivienda. Sobre este punto, han desarrollado una oferta complementaria para la adquisición de muebles y electrodomésticos que esté alineado a los compromisos asumidos en cuanto al plan de pagos y a la vez, con precios sumamente competitivos.
Cabe destacar que además del trabajo con la AFD, Banco Atlas ha conformado un pool de alianzas comerciales con desarrolladores inmobiliarios, que permitan acercar un abanico de opciones de inversiones para diferentes segmentos del mercado, dando respuesta a las necesidades de distintos tipos de clientes y sus respectivos estilos de vida.
“Sabemos que el rubro inmobiliario es dinámico como lo es la vida de nuestros clientes, por eso, trabajamos con diferentes aliados en la búsqueda constante de alternativas que nos permitan responder a una demanda cada vez más diversa. Es un orgullo saber que somos el banco que la gente elige para algo tan importante como una casa”, comentó Juan Carlos Martin, director de Banco Atlas.
Asimismo, es importante recordar que Banco Atlas firmó recientemente un acuerdo con el Ministerio de Urbanismo, Vivienda y Hábitat (MUVH), con el fin de fomentar y facilitar el acceso a la primera vivienda a familias con ingresos medios, teniendo en cuenta que en el país la clase media representa el 40,6% (Informe del Banco Mundial, denominado “El ascenso gradual y el rápido declive de la clase media en América Latina y el Caribe”)
El acuerdo derivó en una propuesta dirigida a familias con ingresos de 2 hasta 7 salarios mínimos, que se encontraran en la búsqueda de la primeria vivienda.
Por otro lado, también es pertinente mencionar la figura del fideicomiso cuando se habla de negocios inmobiliarios, ya que es una de las mejores herramientas para constituir la garantía para ambas partes.
32 años construyendo historias
Banco Atlas celebra 32 años de trayectoria acompañando a sus clientes, siendo parte de sus días, de sus sueños, de sus metas, y, sobre todo, de sus historias de vida. En todo este tiempo el banco ha ido creciendo de manera sostenida, impulsando los diferentes sectores de la economía nacional y apostando por el segmento Personas, con una oferta integral en la que hoy se destacan los préstamos para la vivienda.
Con sucursales en los principales puntos productivos y comerciales del país, y una propuesta digital robusta y completa, la entidad se hace presente en cada momento del día a día de sus clientes, facilitándoles sus gestiones financieras y acercándoles el banco a donde ellos elijan.
Sobre este punto, la digitalización fue clave, siendo Banco Atlas una de las entidades más digitales del mercado, no solo por sus herramientas como la app Atlas Mobile o el homebanking para empresas y personas, sino también porque fue el primer banco en migrar todos sus segmentos a las tarjetas de tecnología contactless y por sus lanzamientos más recientes como Sucursal Digital y Cuenta Digital, además de sus plataformas innovadoras como Atlas Viajes y el Portal Inmobiliario.
Asimismo, a lo largo de su historia se destaca su solvencia indiscutida, y este año, cumpliendo con las normativas del BCP, inició un nuevo periodo con la calificadora FITCH RATING a través de su filial FIX SCR, en la cual mantiene la calificación AA-py con tendencia estable, cumpliendo con todas las políticas de administración del riesgo, y una alta capacidad de pago, la cual no se vería afectada por cambios en el mercado, como sería común en este periodo pospandemia.
Esta última evaluación se realizó sobre datos proveídos vinculados a gobernanza, el desempeño de la entidad, su perfil, su administración de riesgos y la evolución de su cartera de créditos.
La amplia trayectoria del banco en un mercado cada vez más competitivo y sobre todo, su crecimiento sostenido, demuestran una visión estratégica y una capacidad adaptativa clave para acompañar el movimiento de la economía.
Por último, reforzar que en la estrategia del banco son las personas y la relación que se construye con ellas, por eso, recuerdan este nuevo aniversario celebrando a quienes confiaron en la entidad para cumplir su sueño y con quienes, a través de los años, han ido creciendo y generando progreso.


Internacionales
Colegio prohíbe celulares tras difusión de fotos íntimas de alumnas y sospechas de uso de IA

La institución educativa de Rosario, Argentina, tomó la medida luego de que circularan imágenes de estudiantes sin su consentimiento. Las autoridades investigan si parte del material fue manipulado con inteligencia artificial y activaron protocolos de protección para las afectadas.
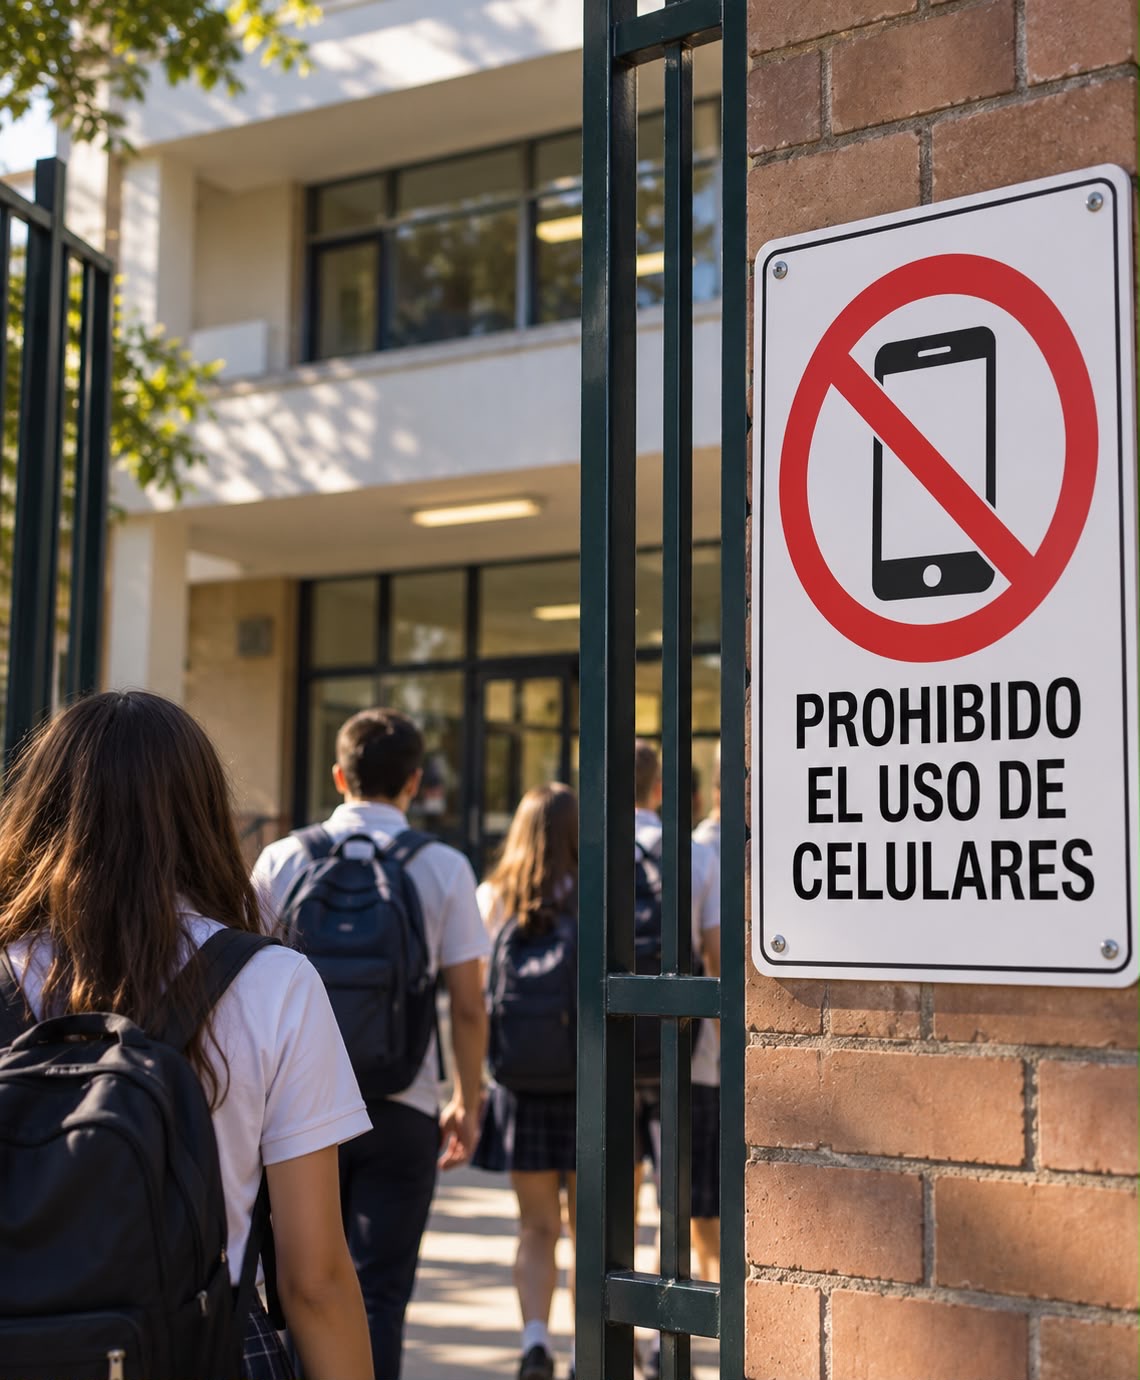
El Colegio Verbo Encarnado, ubicado en la ciudad argentina de Rosario, prohibió el uso de celulares entre sus estudiantes de secundaria tras descubrir que fotografías íntimas de alumnas estaban circulando sin autorización entre compañeros. Las autoridades también analizan la posibilidad de que algunas imágenes hayan sido alteradas mediante inteligencia artificial para crear falsos desnudos, conocidos como deepfakes. A raíz de las acusaciones, un grupo de alumnos señalados dejó de asistir a clases, mientras la institución y el Ministerio de Educación de Santa Fe coordinan reuniones con sus familias.
Ante la gravedad del caso, el colegio emitió un comunicado en el que advirtió que la difusión de imágenes íntimas sin consentimiento y su posible manipulación con IA no pueden considerarse simples bromas entre adolescentes. Además, pidió a las familias evitar tomar represalias por cuenta propia y anunció que los teléfonos deberán permanecer guardados en casilleros durante toda la jornada escolar. La institución también activó el protocolo de la ley Ema, que establece medidas de prevención y acompañamiento ante situaciones de violencia digital en el ámbito educativo.
El episodio se suma a otras denuncias similares registradas en Argentina, donde estudiantes fueron acusados de utilizar inteligencia artificial para generar imágenes falsas de compañeras desnudas. En uno de los casos, ocurrido en Lomas de Zamora, dos adolescentes de 15 años fueron imputados por presuntamente crear y comercializar imágenes de al menos 45 alumnas. Estas situaciones reavivaron el debate sobre la violencia digital y la necesidad de reforzar la protección de menores frente al uso indebido de nuevas tecnologías.

Peña propone para el BCP a un ex titular sancionado por irregularidades bancarias

AGROFIELD IMPULSA LA INNOVACIÓN E INTEGRACIÓN VETERINARIA EN EXPOVET

LANZAMIENTO DE LA NUEVA APP DE LA COOPERATVA SUMMA


-
Noticiashace 6 días
Cynthia Erivo estalla contra quienes cuestionaron su amistad con Ariana Grande
-
Empresarialeshace 6 días
JV Butique reinaugura su tienda con una propuesta de lujo y exclusividad
-
Noticiashace 6 días
Siempre volvemos a Pizza Hut: la marca presenta su nuevo menú con más de 30 sabores
-
Noticiashace 5 días
Universidad Americana presenta el Global MBA 2027 con un encuentro sobre la competitividad empresarial
-
Noticiashace 6 días
Médico operó a un paciente con cáncer a 56 kilómetros de distancia
-
Empresarialeshace 6 días
UENO BANK ANUNCIÓ UN PLAN DE CAPITALIZACIÓN DE USD 100 MILLONES PARA FORTALECER SU PATRIMONIO
-
Empresarialeshace 6 días
“Narciso”, la película paraguaya de Marcelo Martinessi, llega en exclusiva a Flow
-
Noticiashace 6 días
Las empresas premiaron a ASISMED como líder en Seguro Médico Privado


